Bank of Japan alza i tassi all’1,25%: massimo dal 1995
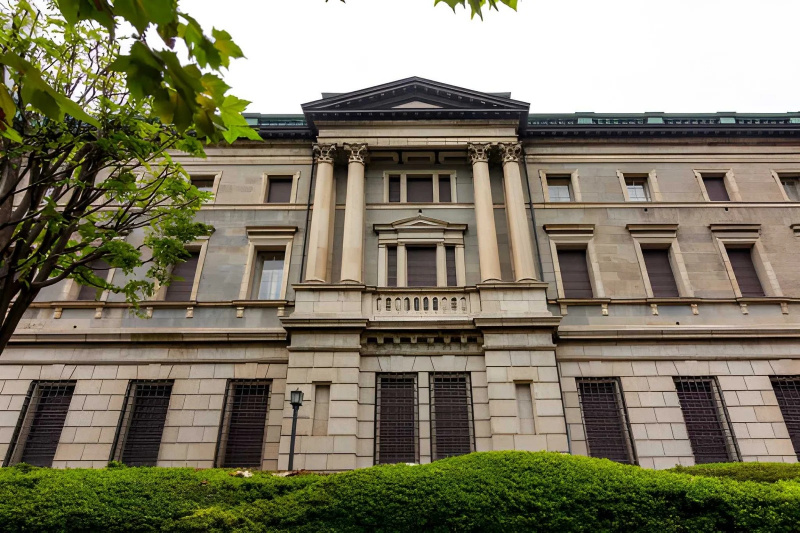
La Bank of Japan ha alzato il tasso di riferimento all'1,25%, portando il costo del denaro giapponese sul livello più elevato degli ultimi 31 anni. La decisione, annunciata venerdì 18 settembre 2026 al termine della riunione di politica monetaria iniziata il giorno precedente, rappresenta un nuovo passo nel progressivo abbandono dell'eccezionale stagione di tassi bassissimi che ha caratterizzato il Giappone per gran parte degli ultimi decenni.
L'aumento è pari a 25 punti base: il tasso passa dall'1% stabilito a giugno all'1,25%. La nuova impostazione entrerà formalmente in vigore il 24 settembre. Contestualmente, il tasso applicato alla struttura di prestito complementare viene portato all'1,50%.
La decisione è stata approvata con una maggioranza di sette voti contro due. I due membri contrari hanno ritenuto che le condizioni economiche e inflazionistiche non giustificassero ancora un nuovo aumento. La divisione interna è importante perché mostra come, pur scegliendo di proseguire la normalizzazione monetaria, la banca centrale continui a confrontarsi con un equilibrio delicato tra rischio di inflazione e rischio di rallentamento.
Perché il Giappone aumenta ancora i tassi
La principale preoccupazione riguarda l'evoluzione dell'inflazione sottostante. La crescita dei prezzi al consumo misurata dagli indicatori più immediati rimane relativamente vicina all'obiettivo del 2%, ma la banca centrale osserva segnali secondo cui le pressioni sui prezzi potrebbero diventare più persistenti.
Tre fattori pesano particolarmente: il forte aumento del petrolio, il deprezzamento dello yen e la continuazione degli aumenti salariali. La combinazione può spingere le imprese a trasferire sui consumatori costi più elevati attraverso nuovi aumenti dei listini.
A questi elementi si aggiunge una componente relativamente nuova: la forte domanda mondiale collegata all'intelligenza artificiale e ai semiconduttori, che sostiene alcuni settori dell'economia giapponese ma contribuisce anche alla pressione sui prezzi di componenti e beni tecnologici.
L'inflazione ufficiale è ancora sotto il 2%
Il dato di agosto mostra che l'indice dei prezzi al consumo giapponese al netto degli alimentari freschi è aumentato dell'1,7% annuo, leggermente meno dell'1,8% registrato a luglio.
Un'altra misura, che esclude sia gli alimentari freschi sia l'energia, si è collocata intorno all'1,9%. A prima vista questi valori potrebbero far sembrare sorprendente un aumento dei tassi finalizzato a evitare un'inflazione troppo elevata.
La politica monetaria, tuttavia, opera guardando soprattutto alle prospettive future. Una banca centrale non può aspettare che l'inflazione salga molto oltre il proprio obiettivo prima di intervenire, perché gli effetti di una modifica dei tassi sull'economia richiedono tempo per manifestarsi.
Le previsioni indicano un'accelerazione
Secondo lo scenario utilizzato dalla banca centrale, l'inflazione dovrebbe aumentare in maniera più evidente nella seconda metà dell'anno fiscale 2026, superando chiaramente il 2%.
Il rincaro del greggio dovrebbe progressivamente trasferirsi ai prezzi dell'energia e dei beni, mentre la debolezza dello yen aumenta il costo in valuta nazionale delle merci importate. Le imprese continuano inoltre a trasferire una parte degli incrementi salariali sui propri prezzi di vendita.
Successivamente, con l'attenuazione degli effetti del petrolio caro, l'inflazione dovrebbe progressivamente riportarsi verso il 2%. L'obiettivo della politica monetaria è evitare che nel frattempo le aspettative di famiglie e imprese si spostino stabilmente su livelli superiori.
Il peso della guerra in Medio Oriente
Il Giappone è particolarmente esposto alle oscillazioni dei prezzi dell'energia perché importa gran parte del petrolio e del gas utilizzati dalla propria economia. L'escalation in Medio Oriente ha quindi un impatto diretto sulla bilancia commerciale e sui costi sostenuti dalle imprese.
Ad agosto il valore delle importazioni giapponesi è aumentato in maniera molto forte, in gran parte a causa dell'aumento del costo del petrolio. Anche quando i volumi importati crescono moderatamente, il valore complessivo può aumentare rapidamente se il prezzo unitario dell'energia sale.
Il rialzo del greggio riduce inoltre il reddito reale disponibile per famiglie e imprese: più denaro deve essere utilizzato per acquistare la stessa quantità di energia, lasciando minori risorse per altri consumi e investimenti.
Inflazione e crescita si muovono in direzioni opposte
La difficoltà della Bank of Japan nasce proprio da questa doppia natura dello shock energetico. Il petrolio caro spinge l'inflazione verso l'alto, ma contemporaneamente può frenare la crescita.
Se una famiglia spende di più per elettricità, benzina e riscaldamento, dispone di meno reddito per altri beni. Se un'impresa paga maggiormente trasporti e materie prime, può ridurre investimenti o margini.
Aumentare i tassi permette di frenare le pressioni inflazionistiche, ma rende a sua volta più costoso il credito. La banca centrale deve quindi evitare sia un eccesso di stimolo sia una stretta così rapida da aggravare il rallentamento economico.
Una decisione presa con sette voti contro due
Il voto del consiglio di politica monetaria è un elemento particolarmente significativo. La maggioranza di sette componenti ha sostenuto il passaggio all'1,25%, mentre due membri hanno votato contro.
Uno dei contrari ha evidenziato che il principale indice dei prezzi, al netto degli alimentari freschi, si trova ancora sotto il 2% e che la situazione economica non può essere considerata particolarmente forte.
L'altro dissenziente ha sottolineato che la dinamica di economia e prezzi non ha mostrato un'accelerazione tale da rendere necessario un nuovo aumento immediato del costo del denaro.
La banca centrale ritiene ancora accomodanti le condizioni finanziarie
Nonostante il tasso più elevato dal 1995, la Bank of Japan considera le condizioni finanziarie ancora accomodanti. La valutazione dipende soprattutto dal livello dei tassi reali, cioè corretti per l'inflazione.
Un tasso nominale dell'1,25% può sembrare elevato rispetto alla storia recente giapponese, ma resta basso rispetto a quello di numerose altre grandi economie. Se l'inflazione si colloca intorno al 2%, il tasso reale rimane molto contenuto.
Questo significa che la banca centrale non considera l'aumento come una politica fortemente restrittiva, bensì come una riduzione graduale del grado di stimolo monetario.
Dal tasso zero alla normalizzazione
Per comprendere la portata dell'attuale livello bisogna ricordare quanto fosse eccezionale la politica monetaria del Giappone. Per molti anni il Paese ha combattuto contro inflazione troppo bassa e periodi di deflazione.
La banca centrale ha utilizzato tassi prossimi o inferiori allo zero, massicci acquisti di titoli e strumenti destinati a mantenere molto bassi anche i rendimenti obbligazionari a lungo termine.
Il ritorno dell'inflazione e la crescita dei salari hanno progressivamente reso possibile l'abbandono di quella strategia. L'1,25% rappresenta quindi non soltanto un aumento numerico, ma un cambiamento storico nel rapporto tra economia giapponese e costo del denaro.
Il precedente aumento risale a giugno
Il nuovo rialzo arriva appena tre mesi dopo quello del 16 giugno, quando il tasso era stato portato all'1%. La distanza relativamente breve tra le due decisioni segnala una maggiore attenzione ai rischi inflazionistici rispetto alla precedente fase di normalizzazione molto graduale.
Anche a giugno la banca centrale aveva sottolineato l'aumento dei costi provocato dal Medio Oriente e il rischio che il trasferimento dei prezzi energetici si diffondesse a un numero sempre maggiore di prodotti.
Il fatto che la stretta sia proseguita a settembre indica che tali preoccupazioni non sono state considerate temporaneamente superate.
Il ruolo dello yen
Un elemento centrale è il valore dello yen. Una valuta debole rende più costose le importazioni denominate in dollari, compresi petrolio, gas e numerose materie prime.
Questo meccanismo può generare inflazione importata: anche se la domanda interna non cresce in maniera eccezionale, i prezzi aumentano perché acquistare dall'estero costa di più.
In teoria, tassi d'interesse più elevati possono rendere più interessante detenere attività finanziarie in yen e quindi sostenere la valuta. La relazione, tuttavia, non è automatica perché il mercato valuta anche i tassi degli altri Paesi e le prospettive future.
Lo yen è sceso dopo la decisione
La reazione immediata dei mercati è stata apparentemente controintuitiva: lo yen si è indebolito nonostante l'aumento dei tassi.
Il motivo è legato soprattutto alle aspettative. Il rialzo all'1,25% era ampiamente atteso e quindi già incorporato nei prezzi. Gli investitori hanno prestato maggiore attenzione al tono relativamente prudente della banca centrale e alla presenza di due voti contrari.
Quando una decisione già prevista non viene accompagnata da indicazioni più aggressive sul futuro, il mercato può interpretarla come meno restrittiva di quanto temuto e vendere la valuta.
La reazione della Borsa di Tokyo
La stessa lettura ha contribuito a sostenere il mercato azionario giapponese. Il Nikkei ha registrato una seduta positiva mentre gli investitori valutavano la possibilità che il processo di aumento dei tassi resti graduale.
Per le società quotate, tassi meno aggressivi riducono il rischio di un forte incremento del costo del finanziamento. Una valuta debole può inoltre favorire le aziende esportatrici, perché aumenta in yen il valore dei ricavi ottenuti all'estero.
Questi benefici devono però essere bilanciati con il costo superiore delle materie prime importate, particolarmente importante per un'economia dipendente dall'energia estera.
Il petrolio resta il principale rischio esterno
La traiettoria futura della politica monetaria giapponese dipenderà in misura significativa dal prezzo del petrolio. Se i costi energetici resteranno molto elevati, l'inflazione potrebbe superare le previsioni.
Se invece il greggio scendesse rapidamente, una parte consistente della pressione sui prezzi potrebbe attenuarsi. La banca centrale potrebbe allora procedere con maggiore cautela.
Il problema è che l'evoluzione del Medio Oriente non è prevedibile con precisione. La politica monetaria deve quindi operare in condizioni di forte incertezza geopolitica.
Salari e prezzi stanno cambiando insieme
Per anni la principale difficoltà del Giappone era ottenere una crescita stabile dei salari. Senza aumenti delle retribuzioni, le famiglie avevano pochi incentivi ad accettare prezzi più elevati e le imprese erano riluttanti ad aumentarli.
Negli ultimi anni questo rapporto ha iniziato a cambiare. La scarsità di manodopera e le trattative salariali hanno prodotto aumenti più significativi, mentre le imprese hanno mostrato maggiore disponibilità a trasferire sui listini parte dei costi del lavoro.
La banca centrale considera questa dinamica positiva fino a quando produce una crescita moderata e sostenibile intorno al proprio obiettivo. Diventa invece problematica se innesca una spirale nella quale salari e prezzi accelerano reciprocamente oltre livelli compatibili con la stabilità.
Il mercato del lavoro resta teso
Il Giappone continua a confrontarsi con una forte carenza di lavoratori, legata anche alle caratteristiche demografiche del Paese. L'invecchiamento della popolazione e la riduzione della forza lavoro disponibile aumentano il potere contrattuale in diversi settori.
Questa situazione può sostenere le retribuzioni, ma crea anche costi aggiuntivi per le imprese. Se la produttività non aumenta abbastanza rapidamente, una parte della maggiore spesa per il personale può essere trasferita sui prezzi.
È proprio questo meccanismo che rende l'inflazione giapponese del 2026 diversa dagli episodi precedenti basati quasi esclusivamente sull'aumento temporaneo delle importazioni.
La domanda legata all'intelligenza artificiale
L'espansione mondiale dell'intelligenza artificiale sta sostenendo alcuni comparti industriali giapponesi, in particolare quelli collegati a semiconduttori, componentistica e macchinari avanzati.
L'aumento della domanda globale ha contribuito alla crescita delle esportazioni e agli investimenti aziendali. È uno dei fattori che stanno permettendo all'economia di resistere meglio all'impatto negativo del petrolio caro.
Allo stesso tempo, la corsa a chip, apparecchiature e materiali specializzati può alimentare aumenti dei prezzi in alcuni segmenti della produzione tecnologica.
I consumi mostrano resilienza, ma la fiducia è fragile
I consumi privati hanno dimostrato una certa capacità di resistenza grazie al miglioramento dell'occupazione e dei redditi. Le famiglie, tuttavia, mostrano ancora segnali di debolezza nella fiducia.
Il prezzo dell'energia pesa direttamente sul bilancio domestico, soprattutto quando un aumento delle bollette e dei carburanti assorbe parte dei miglioramenti salariali.
La banca centrale deve quindi valutare se la crescita dei redditi nominali sarà sufficiente a sostenere il potere d'acquisto anche in presenza di un'inflazione temporaneamente superiore al 2%.
L'aumento dei tassi incide sui mutui
Il cambiamento monetario interessa direttamente le famiglie che utilizzano mutui a tasso variabile. Per molti anni il costo del credito immobiliare giapponese è stato estremamente basso, rendendo il mercato particolarmente sensibile alla normalizzazione.
Gli istituti finanziari possono progressivamente adeguare i tassi applicati ai nuovi prestiti e, in base ai contratti, anche a una parte di quelli esistenti. L'effetto non è immediatamente identico per tutti, ma la direzione generale è quella di un credito più costoso.
Questo potrebbe frenare ulteriormente un settore residenziale nel quale gli investimenti mostrano già una tendenza relativamente debole.
Le banche possono invece beneficiare di margini maggiori
Per il settore bancario la crescita dei tassi può avere effetti differenti. Dopo anni di rendimenti minimi, le banche giapponesi possono ottenere margini superiori tra gli interessi ricevuti sui prestiti e quelli corrisposti sui depositi.
Gli istituti devono però gestire anche il valore dei propri portafogli obbligazionari. Quando i tassi salgono, i prezzi dei titoli a reddito fisso esistenti tendono a diminuire.
La normalizzazione può dunque migliorare la redditività strutturale dell'intermediazione ma richiede un'attenta gestione dei rischi finanziari.
I titoli di Stato diventano più costosi per il bilancio pubblico
Il Giappone possiede uno dei più elevati livelli di debito pubblico in rapporto alle dimensioni dell'economia tra i Paesi avanzati. Per anni i bassissimi tassi hanno limitato il costo del servizio del debito.
Se i rendimenti dei titoli governativi aumentano stabilmente, le nuove emissioni e i titoli da rifinanziare possono comportare una maggiore spesa per interessi.
L'effetto emerge gradualmente perché non tutto il debito viene rinnovato contemporaneamente. Nel medio periodo, tuttavia, una politica monetaria più normale impone maggiore attenzione anche alla sostenibilità delle finanze pubbliche.
La Bank of Japan non promette una sequenza automatica di rialzi
La decisione di settembre non significa che i tassi aumenteranno automaticamente a ogni riunione. La banca centrale continuerà a valutare economia, inflazione e condizioni finanziarie.
L'orientamento comunicato indica comunque che, se lo scenario di base si realizzerà, il processo di riduzione dello stimolo monetario potrà continuare.
Il punto centrale sarà quindi il ritmo. La banca deve decidere quando e quanto aumentare il tasso senza trasformare la normalizzazione in una stretta eccessivamente rapida.
Il prossimo dato sull'inflazione sarà decisivo
Nei prossimi mesi gli operatori seguiranno soprattutto l'evoluzione dell'inflazione di fondo, dei salari e del cambio dello yen.
Un'accelerazione più forte delle attese potrebbe aumentare la pressione per nuovi rialzi. Un rallentamento dell'economia accompagnato da una stabilizzazione dei prezzi potrebbe invece giustificare una pausa.
Particolarmente importante sarà capire se il rincaro energetico si limiterà alle bollette e ai carburanti oppure inizierà a trasferirsi stabilmente a un numero maggiore di beni e servizi.
Un livello basso per il mondo, altissimo per il Giappone
Il paradosso dell'1,25% è che si tratta di un tasso relativamente contenuto rispetto a molte altre economie avanzate, ma estremamente elevato per la storia recente del Giappone.
Proprio questa differenza spiega perché ogni variazione di soli 25 punti base venga osservata con grande attenzione. Famiglie, imprese e mercati finanziari si sono adattati per decenni a un ambiente di denaro quasi gratuito.
La transizione verso tassi positivi più normali può quindi produrre conseguenze più significative di quanto il semplice valore numerico possa suggerire.
Il Giappone entra in una nuova fase monetaria
Il rialzo del 18 settembre conferma che la normalizzazione monetaria giapponese non è terminata. Il tasso all'1,25%, efficace dal 24 settembre, rappresenta il massimo dal 1995 e arriva soltanto tre mesi dopo il precedente aumento all'1%.
La banca centrale vede un'economia ancora in moderata crescita e condizioni finanziarie accomodanti, ma considera concreto il rischio che petrolio, yen debole, salari e domanda tecnologica spingano l'inflazione oltre il livello desiderato.
La divisione interna del consiglio e la reazione dello yen ricordano tuttavia che il percorso futuro non è predeterminato. Il vero test sarà capire se il Giappone riuscirà a mantenere una crescita dei prezzi vicina al 2% senza compromettere consumi e attività economica. Se volete approfondire cosa significa il nuovo tasso per yen, mutui, Borsa o investimenti giapponesi, lasciate un commento indicando l'aspetto che vi interessa maggiormente.
Di Redazione
Lascia il tuo commento
Seguici
Cerca nel blog
Articoli più letti
-
 Nepal, il clima ha favorito il collasso glaciale: cosa dice lo studio
Il cambiamento climatico causato dalle attività umane ha contribuito a creare le…
-
 Nigeria, decine di minatori muoiono in custodia: proteste e indagine
La morte di decine di persone fermate durante operazioni contro l'estrazione…
-
 Gaza, 21 morti nel crollo di un edificio danneggiato dalla guerra
Le operazioni di ricerca tra le macerie di un edificio residenziale crollato a…